
线上流量成本持续走高、比价内卷压缩品牌溢价,广告曝光难以沉淀长期品牌资产。
在此背景下,头部品牌重新布局核心城市商圈地标大屏,构建商圈场域一体化营销体系:将地标大屏曝光、线下门店体验、社交二次传播整合在同一物理街区,实现品牌心智建设与即时销售转化同场落地。
本文以长沙司门口五一商圈为样本,通过荣耀手机、格力空调两组对照案例,拆解地标大屏两条差异化打法:荣耀手机依托大屏 + 近距离门店,实现品效协同、即时到店成交;格力借助裸眼大屏强视觉冲击激发游客自发打卡,实现社交声量外溢。
研究发现,商圈一体化模式区别于传统户外广告,线下每一次曝光均可沉淀品牌自有资产,但模式存在较高资金、点位、门店网络与长期运营门槛;未来营销分工将走向线上承担广度覆盖、线下核心商圈场域承担品牌信任与心智塑造。
一、流量贵了,但贵的不是流量
线上获客成本连年上涨,已是广告行业普遍共识。更深层矛盾在于,搜索电商、内容电商、兴趣电商的流量分配底层逻辑偏向价格导向,品牌被裹挟进同质化比价竞争,产品溢价持续被挤压,利润空间不断收窄。为在低价赛道争夺订单,夸大宣传、货不对板等乱象频发,大品牌线上销售已经从高位坠落,市面逐渐形成无品牌无渠道无售后的产品卷线上,大宗大品牌大企业的回线下的格局。
由此产生一个悖论:广告曝光量越高,品牌价值未必同步增长。信息流广告只是屏幕上的短暂划过,从看到广告到下单,中间隔着屏幕隔阂、物流履约与七天无理由退货的缓冲。品牌想要传递的实力感、高端质感,很难在比价页面和巧舌如簧的直播中建立,流量费消耗之后,品牌资产留存有限。
于是头部品牌开始将营销预算回流线下,但并非沿用过去 “品牌广告 + 线下门店” 相互割裂的传统模式,而是打通同一物理空间:在核心商圈投放地标大屏,品牌门店布局在步行街、大型综合体数百米步行范围内。消费者在同一片街区、同一时段完成看见 — 体验 — 购买,品牌心智打造和销售转化得以重合落地。长沙司门口商圈,为这套新模式提供了可对照的实践样本。
二、司门口:高密度、高外溢的城市核心商圈
司门口地处五一商圈核心,紧邻国金中心,北接黄兴南路步行街,西连坡子街,南抵南门口,是到访长沙游客的必打卡节点。该点位媒体价值,核心不在于单纯人流量大,而在于人流结构:大量外地游客本身就是天然社交内容创作者,大屏画面被随手拍摄分享,线下曝光直接向外溢出至视频号、抖音、小红书等社交平台。
建筑立面资源稀缺性进一步放大价值。核心商圈适合裸眼 3D 大屏的建筑立面资源稀缺,审批、硬件运维成本高昂,形成天然准入门槛。能够落地司门口大屏投放,本身就构成品牌实力背书。这也是该大屏投放品牌以全国性头部品牌为主的原因:Gucci、Burberry 等国际奢侈品牌;华为、比亚迪、格力、荣耀、OPPO、vivo、小米等实业与消费电子品牌;安踏、伊利、蒙牛、新希望、麻辣王子等国民消费品牌。
三、荣耀:把 “看见” 直接引流成 “到店”
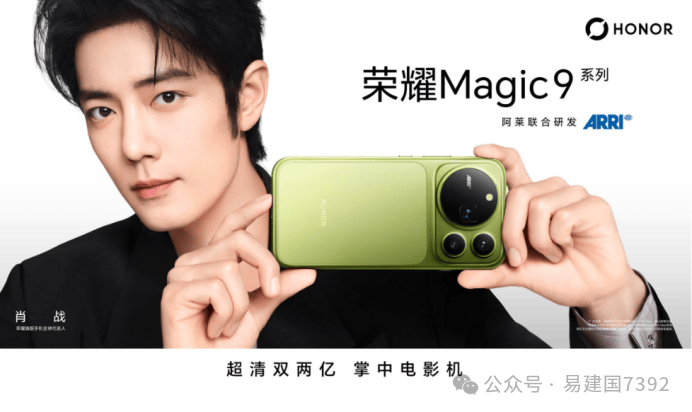
国庆新品上市周期,荣耀手机在司门口地标大屏开启一周主题投放,加上新的品牌代言人肖战亮相,同时联动五一广场、黄兴步行街多家体验店承接客流。
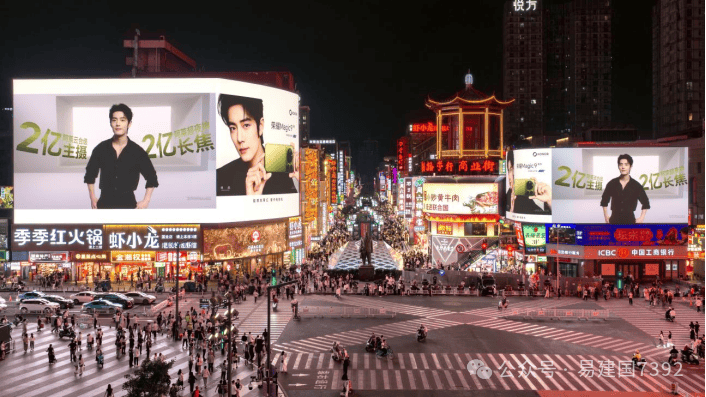
案例核心不在于大屏广告本身,而在于完整的线下承接链路:品牌代言人肖战迅速吸睛、大屏快速建立新品认知,游客步行数百米即可进店真机体验,现场体验后可直接下单。品牌区域数据显示,投放周期内长沙线下门店销量达到平日五倍。
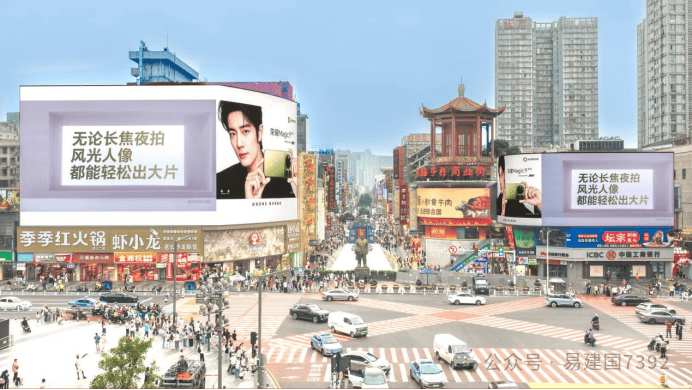
需要客观限定数据边界:“五倍” 为区域门店阶段性数据,非全国数据;未剔除国庆假期本身自然客流红利;同期门店是否叠加额外促销、多渠道联合投放暂无公开信息。因此更合理判断:大屏曝光是本轮销量提升的关键变量之一,并非唯一驱动因素。
即便保留限定条件,案例依然验证核心逻辑:曝光点位与成交点位同场,广告归因链路大幅缩短。传统户外广告痛点是 “看了记不住、记住了找不到”;商圈一体化模式消除了这一断层。
四、格力:大屏的社交外溢能力
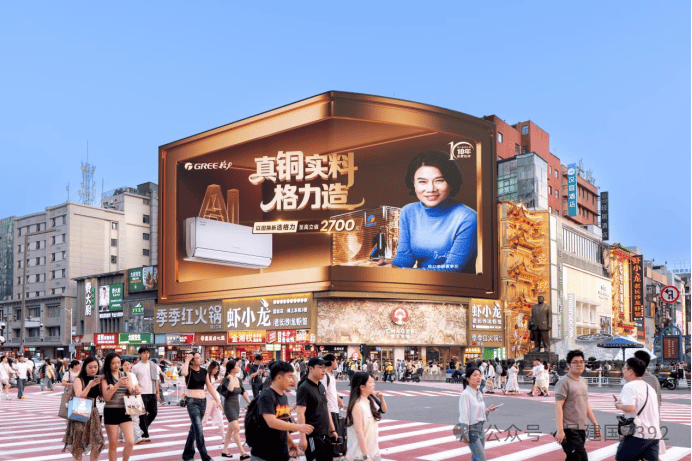
格力在司门口的投放走出另一条路径。高频轮播品牌广告叠加国庆海量客流,巨型裸眼大屏形成极强视觉冲击力,大量游客自发拍摄大屏素材发布抖音、小红书,催生 “董姐姐也太强了”“董姐姐包下司门口网红大屏” 等话题,进入社交平台热搜讨论。
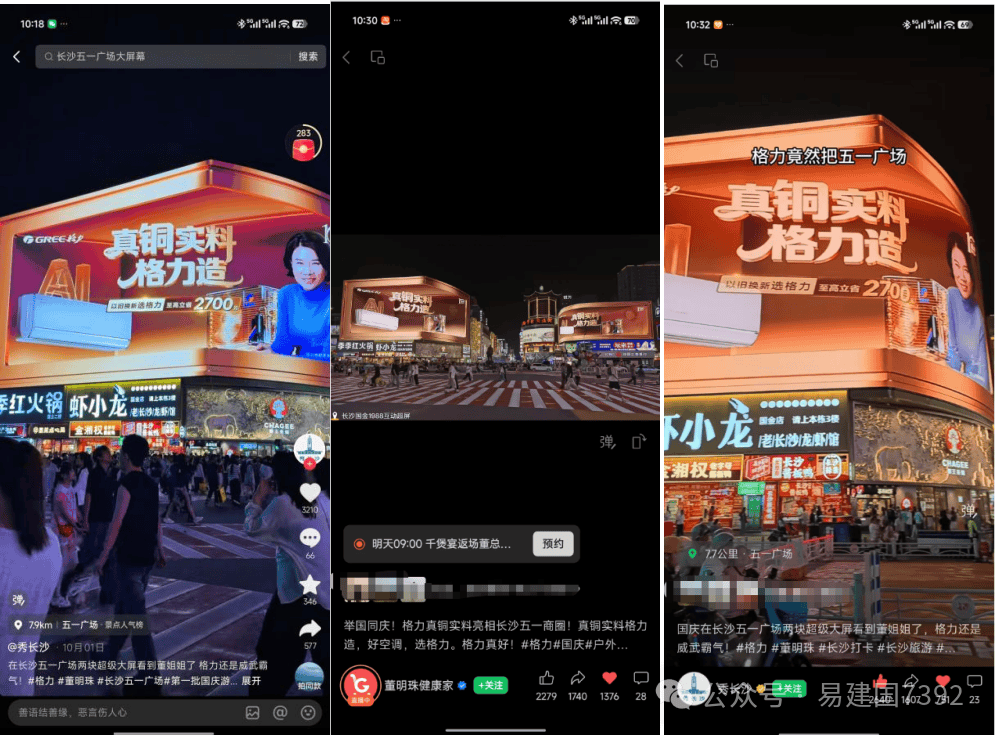
需要区分自发传播与品牌运营:大屏提供视觉素材与打卡动机,品牌账号矩阵、话题运营承接放大热度,二者协同生效,不能简单全部归为用户自发裂变,或是单纯依靠广告投放。
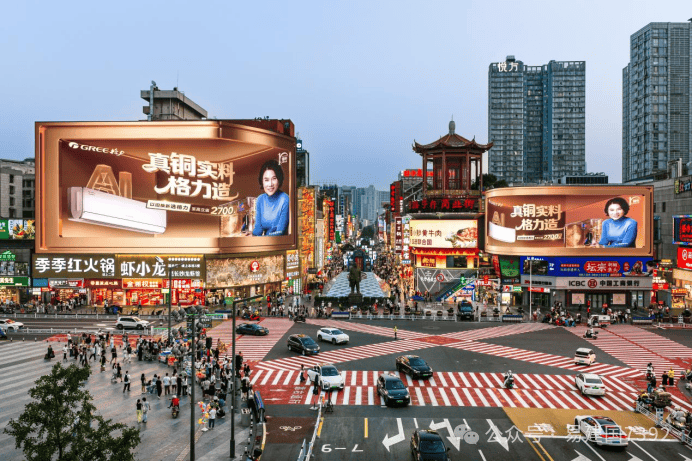
格力案例揭示地标大屏第二核心价值:它不只是曝光媒介,更是线下内容生产装置。传统户外广告传播终点止于屏幕前;裸眼大屏的传播终点存在于用户手机相册,素材可二次剪辑、配文、转发,传播生命周期远大于大屏播放时长。
五、两条路径,一个闭环
对比两个案例,路线差异清晰:
荣耀:品效协同路线。新品认知→到店体验→即时成交,核心目标是转化效率;
格力:话题扩散路线。品牌视觉→用户拍摄→社交二次传播,核心目标是全网声量外溢。
两条路径最终收敛至同一闭环:大屏曝光 — 线下承接 — 社交再传播。游客拍摄大屏发布社交平台,内容触达更多潜在消费者;品牌资产在持续扩散中积累,门店同步实现真实成交。
这正是线上比价生态难以实现的:线上广告每一次展示,价值流向平台流量池;而线下地标大屏每一次曝光,都在为品牌自身沉淀资产。
六、门槛:这套模式不是谁都能用
商圈场域一体化具备明确适用边界,并非普适营销方案。
1.投入门槛高:优质大屏点位稀缺,审批运维成本高,叠加核心商圈门店租金成本,只有具备全国或区域市场布局能力的头部品牌具备落地条件。
2.周期要求长:模型核心价值是长期心智沉淀,不是短期爆单。需要品牌持续多轮投放运营点位,逐步培养消费者心智;若目标仅为一次性短期促销,投入产出表现较差。
3.门店网络硬约束:大屏周边缺少品牌门店、专柜,闭环直接断裂,模式退化为普通户外广告,仅有曝光,无法完成体验转化。
这也解释司门口大屏投放集中于头部品牌:中小品牌同样需要品牌资产,但这套方案的成本结构天然筛掉短线营销玩家。
七、线下回归,但回归的是 “场” 不是 “店”
线上价格驱动的竞争格局短期难以改变,比价机制是电商平台底层商业模式,品牌单方面无法逆转。未来头部品牌会持续将品牌建设预算倾斜至城市核心商圈场域,依靠空间综合感知 —— 品牌形象、产品体验、现场服务,弱化单一价格竞争标尺。
这不代表线上渠道价值衰减,而是营销分工重构:线上负责用户广度覆盖与交易效率;线下核心商圈场域承担品牌信任构建与心智占领。高质量线下投放,早已不是单纯采购一块户外大屏,而是将大屏、门店、社交传播作为一套完整系统统筹设计。
长沙司门口商圈的样板价值,在于完整呈现这套系统落地形态。荣耀验证同场转化闭环可行,格力验证地标大屏自带社交裂变能力。二者共同定义了地标大屏新定位:不止户外广告位,更是城市级品牌资产的实体入口。